
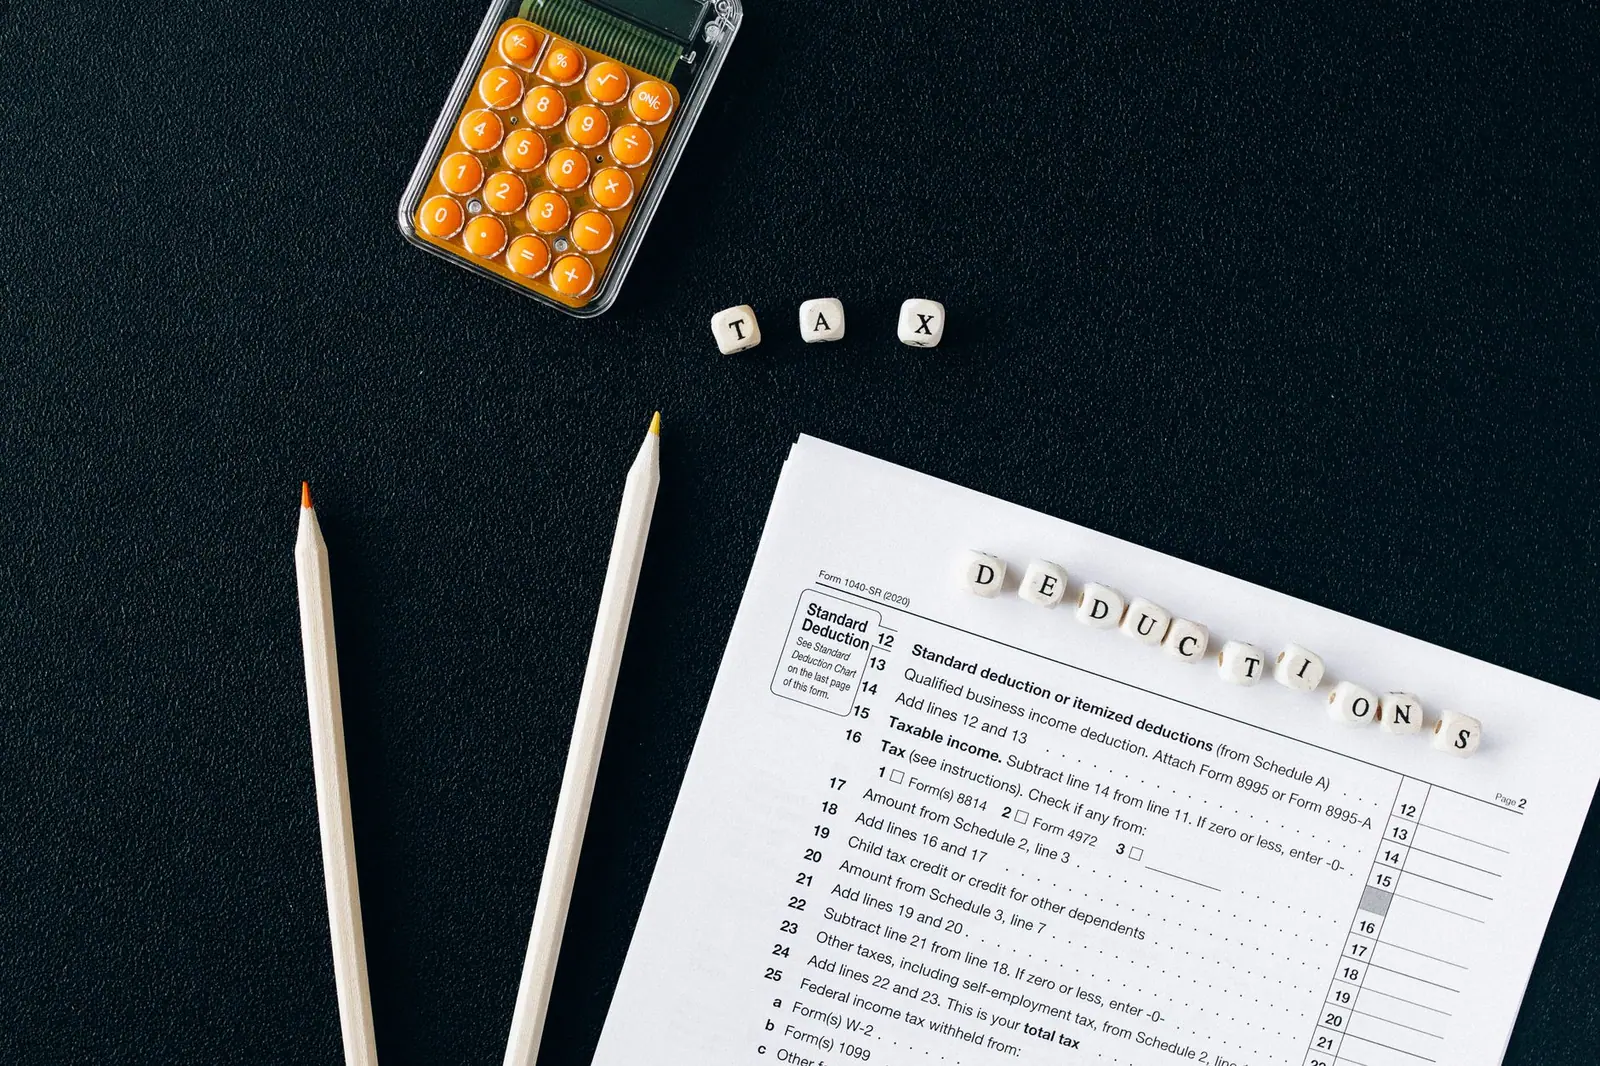
До 30 април 2026 г. местните физически лица трябва да обявят пред Националната агенция за приходите доходите си от чужбина за 2025 г., както и имотите, които притежават извън страната. Това става с годишната данъчна декларация по чл. 50 от Закона за данъците върху доходите на физическите лица.
В декларацията влизат всички облагаеми доходи от миналата година, и тези от България, и тези от чужбина. Отделно се посочват акциите, дяловите участия в дружества и недвижимата собственост зад граница, които човекът притежава към 31 декември 2025 г.
От НАП напомнят, че вече разполагат с данни за тези доходи и имоти. Агенцията получава информацията чрез обмена с данъчните администрации в други държави.
Пропуснали срока могат да подадат декларация по-късно, до 30 септември 2026 г. Дотогава могат да се поправят и грешки — например пропуснат доход или имущество от чужбина.
Когато доходът вече е обложен в друга държава, се прилага методът за избягване на двойното данъчно облагане от съответната спогодба. При държави, с които страната ни няма действаща спогодба, се стига до така наречения обикновен данъчен кредит. При него доходът от чужбина се облага и у нас, а платеният в другата държава данък се приспада, но не повече от размера на българския данък върху този доход.
Методите по отделните спогодби може да се променят заради Многостранната конвенция за прилагане на мерки, свързани с данъчните спогодби, за предотвратяване свиването на данъчната основа и прехвърлянето на печалби. Тя важи за България от 1 януари 2023 г. Кои спогодби влизат в обхвата ѝ, както и резервите и уведомленията на страната, са изброени в закона за ратификация.
Актуален списък с методите по спогодбите за най-често срещаните доходи с източник в чужбина е публикуван на интернет страницата на приходната агенция.
Към края на април 2025 г. годишна данъчна декларация подадоха над 718 000 души. Близо 88% от тях са го направили през Портала за електронни услуги на агенцията.
Коментари (0)
Все още няма коментари.